
ลูกค้าบอกมีประกันกลุ่มอยู่แล้ว ไม่เห็นต้องซื้อเพิ่ม
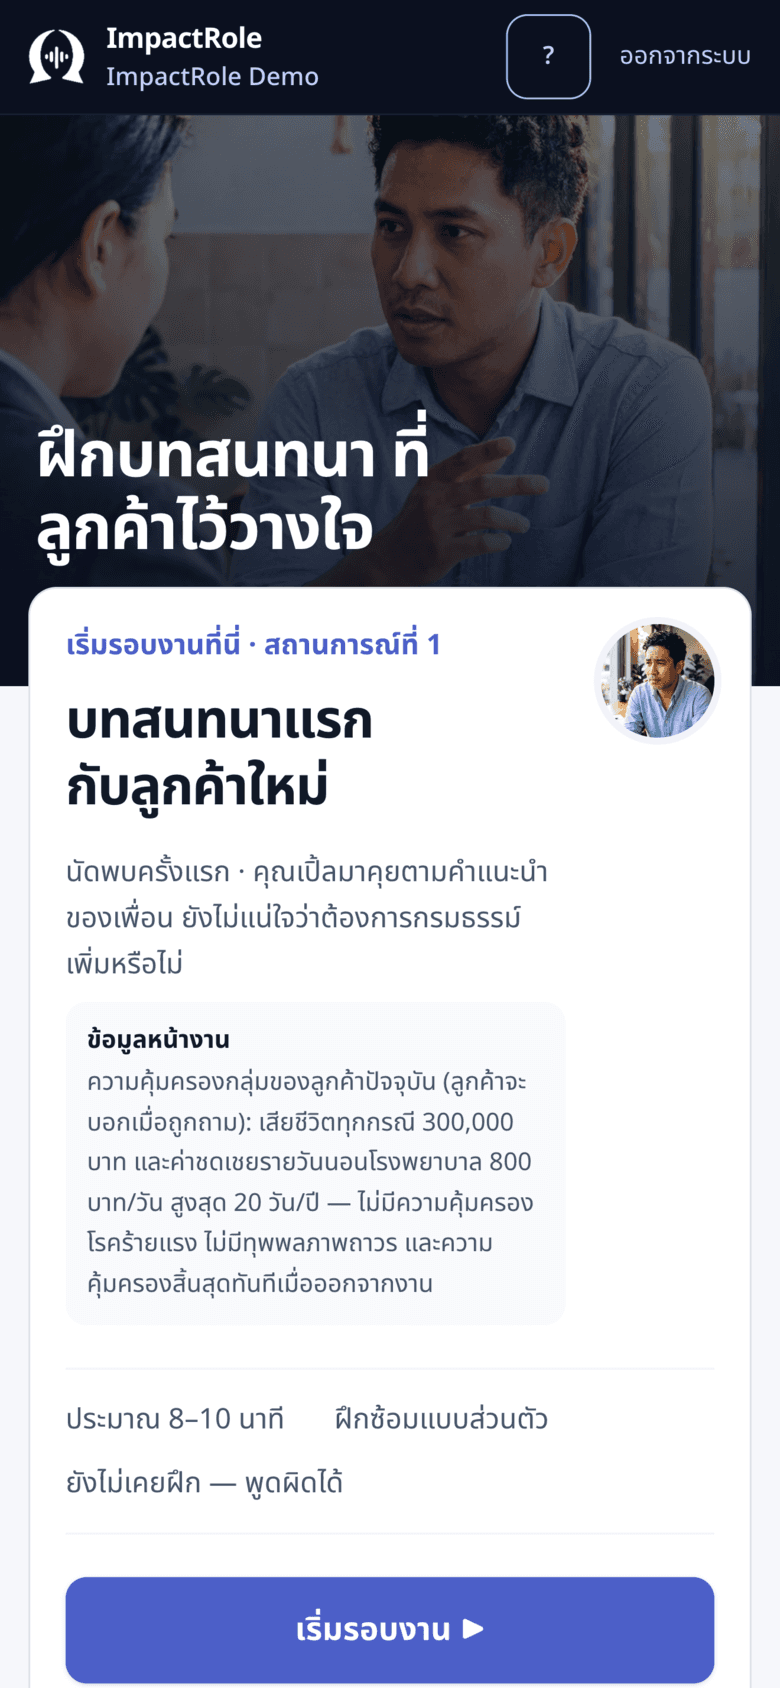
คุณนภานั่งลงได้ไม่ถึงนาที เอเจนต์ยังไม่ทันเปิดโฟลเดอร์เลยด้วยซ้ำ เธอก็พูดขึ้นมาก่อนว่า “มีประกันกลุ่มจากบริษัทอยู่แล้วนะคะ ไม่ค่อยเห็นความจำเป็นต้องซื้อเพิ่ม”
“มีประกันกลุ่มจากบริษัทอยู่แล้วนะคะ”
เธอพูดถูกครึ่งหนึ่ง บริษัทของเธอมีประกันกลุ่มจริง แต่สิ่งที่เธอไม่รู้คือ ประกันกลุ่มส่วนใหญ่คุ้มครองเฉพาะผู้ป่วยในวงเงินจำกัด ไม่มีความคุ้มครองโรคร้ายแรงหรือรายได้ทดแทนระหว่างพักรักษา และคุ้มครองสิ้นสุดทันทีที่เธอลาออกหรือถูกเลิกจ้าง ซึ่งเป็นช่วงที่คนส่วนใหญ่ต้องการความคุ้มครองที่สุด
จุดที่เอเจนต์ส่วนใหญ่พลาดไม่ใช่การไม่รู้ข้อมูล แต่คือการรีบแย้งและยัดเยียดจุดขาย (“แต่กรมธรรม์ของเรามีความคุ้มครองครบกว่านะคะ”) ทันทีที่ได้ยินคำว่า “มีอยู่แล้ว” ซึ่งลูกค้าจะได้ยินเป็นแค่การขายของ ไม่ใช่คำแนะนำที่เป็นประโยชน์กับเธอจริงๆ
สิ่งที่เปลี่ยนสถานการณ์นี้คือการถามแทนการบอก เอเจนต์ที่รับมือได้ดีจะถามคำถามปลายเปิดเกี่ยวกับกรมธรรม์ของเธอเอง (“ประกันกลุ่มคุ้มครองผู้ป่วยในสูงสุดเท่าไหร่คะ” “ถ้าคุณย้ายงานตอนอายุ 45 ความคุ้มครองนี้ยังอยู่ไหม”) แล้วปล่อยให้เธอเป็นคนเห็นช่องว่างด้วยตัวเอง ก่อนจะเสนอความคุ้มครองที่ปิดเฉพาะช่องว่างนั้น ไม่ใช่แพ็กเกจทั้งชุด
“ประกันกลุ่มคุ้มครองผู้ป่วยในสูงสุดเท่าไหร่คะ”
เรื่องนี้ไม่ใช่เหตุการณ์สมมติ เป็นบทฝึกจริงในระบบของเรา ให้เอเจนต์ได้ลองรับมือกับลูกค้าจำลอง (สร้างจาก AI) ที่มีประกันกลุ่มอยู่แล้วและเปิดบทสนทนาด้วยการปฏิเสธทันที ก่อนต้องเจอสถานการณ์แบบนี้ของจริงกับลูกค้า
ทำไมเรื่องนี้ถึงสำคัญ
งานวิจัยที่วิเคราะห์เจตนาซื้อประกันของผู้บริโภคไทยพบว่า ภาพลักษณ์องค์กรและมูลค่าที่ลูกค้ารับรู้มีผลต่อการตัดสินใจซื้อมากกว่าปัจจัยด้านคุณภาพบริการโดยตรง พูดง่ายๆ คือการยัดเยียดจุดขายไม่ได้ช่วยปิดการขาย แต่การที่ลูกค้ารู้สึกว่าเข้าใจสถานการณ์ของเธอจริงต่างหากที่ทำให้เธอเห็นคุณค่า ส่วนงานวิเคราะห์ข้อร้องเรียนประกันภัยจากรีวิวออนไลน์ก็พบในทิศทางเดียวกันว่า ประเด็นเรื่องการบริการลูกค้าเป็นหมวดคำร้องเรียนที่ใหญ่ที่สุด มากกว่าเรื่องราคาหรือค่าเบี้ย
ที่มา: Thamtarana, K., & Sornsaruht, P. (2024). Antecedents to Thai Consumer Insurance Policy Purchase Intention: A Structural Equation Model Analysis. SAGE Open. Karami, A., & Pendergraft, N. M. (2018). Computational Analysis of Insurance Complaints: GEICO Case Study. arXiv:1806.09736 (n≈1,371 complaints).
เรื่องนี้เกิดขึ้นจริงในพันทิปเช่นกัน เราอ่านกระทู้ร้องเรียนตัวแทนประกัน 5 กระทู้ที่เจอผ่านการค้นหาทั่วไป (ไม่ใช่การสุ่มตัวอย่างเชิงสถิติแบบงานวิจัยด้านบน) พบว่า 4 ใน 5 กระทู้ร้องเรียนเรื่องตัวแทนให้ข้อมูลเท็จหรือปิดบังเงื่อนไขสำคัญ เช่น ระยะเวลาจ่ายเบี้ยจริง หรือเงื่อนไขการคืนเงิน มีเพียง 1 กระทู้ที่เป็นเรื่องตัวแทนเงียบหายไปหลังปิดการขาย ตรงกับที่งานวิจัยด้านบนชี้ไว้ว่าปัญหาไม่ใช่แค่เรื่องราคา แต่คือสิ่งที่ตัวแทนพูดหรือไม่พูดตั้งแต่ต้น
ที่มา (กระทู้จริงที่อ่าน): ร้องเรียนตัวแทนขายประกัน, ตัวแทนประกันบอกข้อมูลเท็จเรื่องระยะเวลาจ่ายเบี้ย, บทเรียนราคาแพงจากตัวแทนประกันที่หลอกลูกค้า, เตือนภัยรูปแบบใหม่ของการหลอกขายประกัน, ตัวแทนประกันไม่สนใจลูกค้า. นี่คือการอ่านและจัดหมวดกระทู้จริงโดยทีมเรา ไม่ใช่งานวิจัยเชิงวิชาการหรือกลุ่มตัวอย่างเชิงสถิติเหมือนสถิติด้านบน
เรื่องอื่นจากหน้างาน
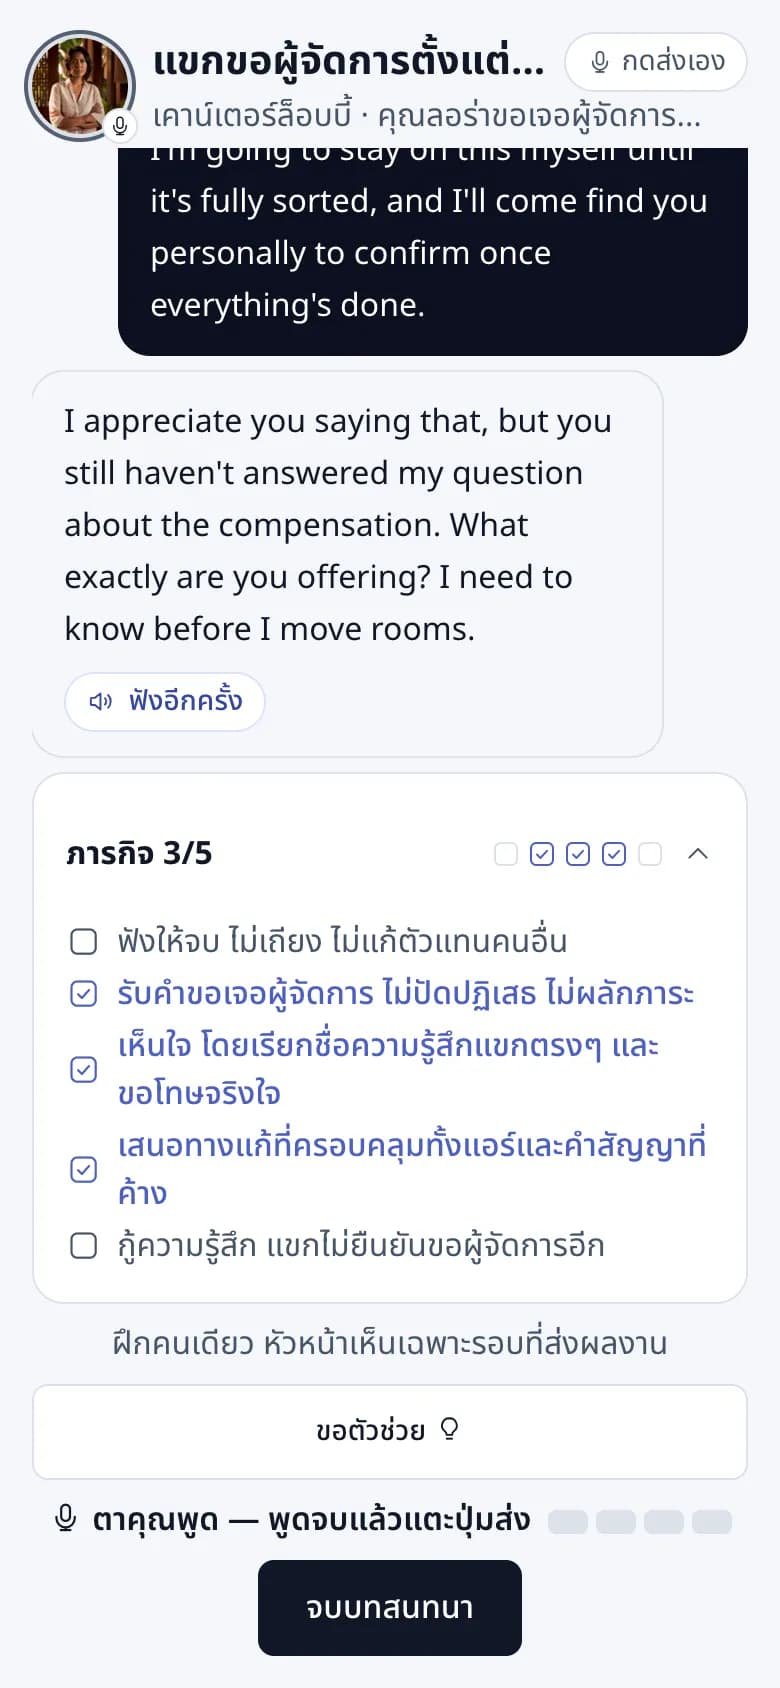 แขกขอเจอผู้จัดการ ตั้งแต่ยังไม่ทันได้คุยกันLAST/LEAST
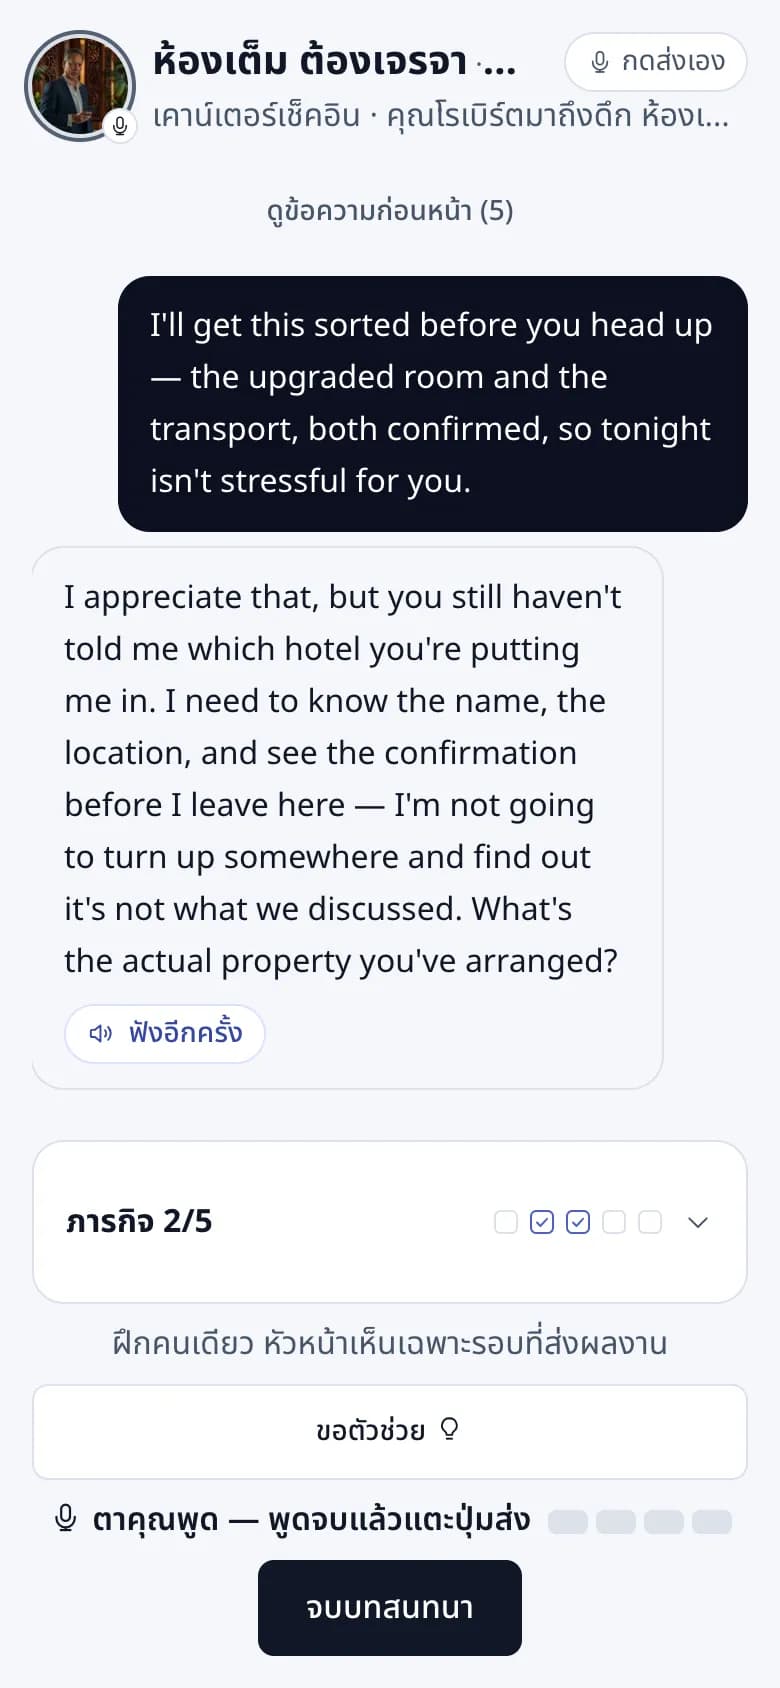 ห้องเต็มตอนเช็คอิน ทั้งที่จ่ายเงินไว้แล้วNever Split the Difference
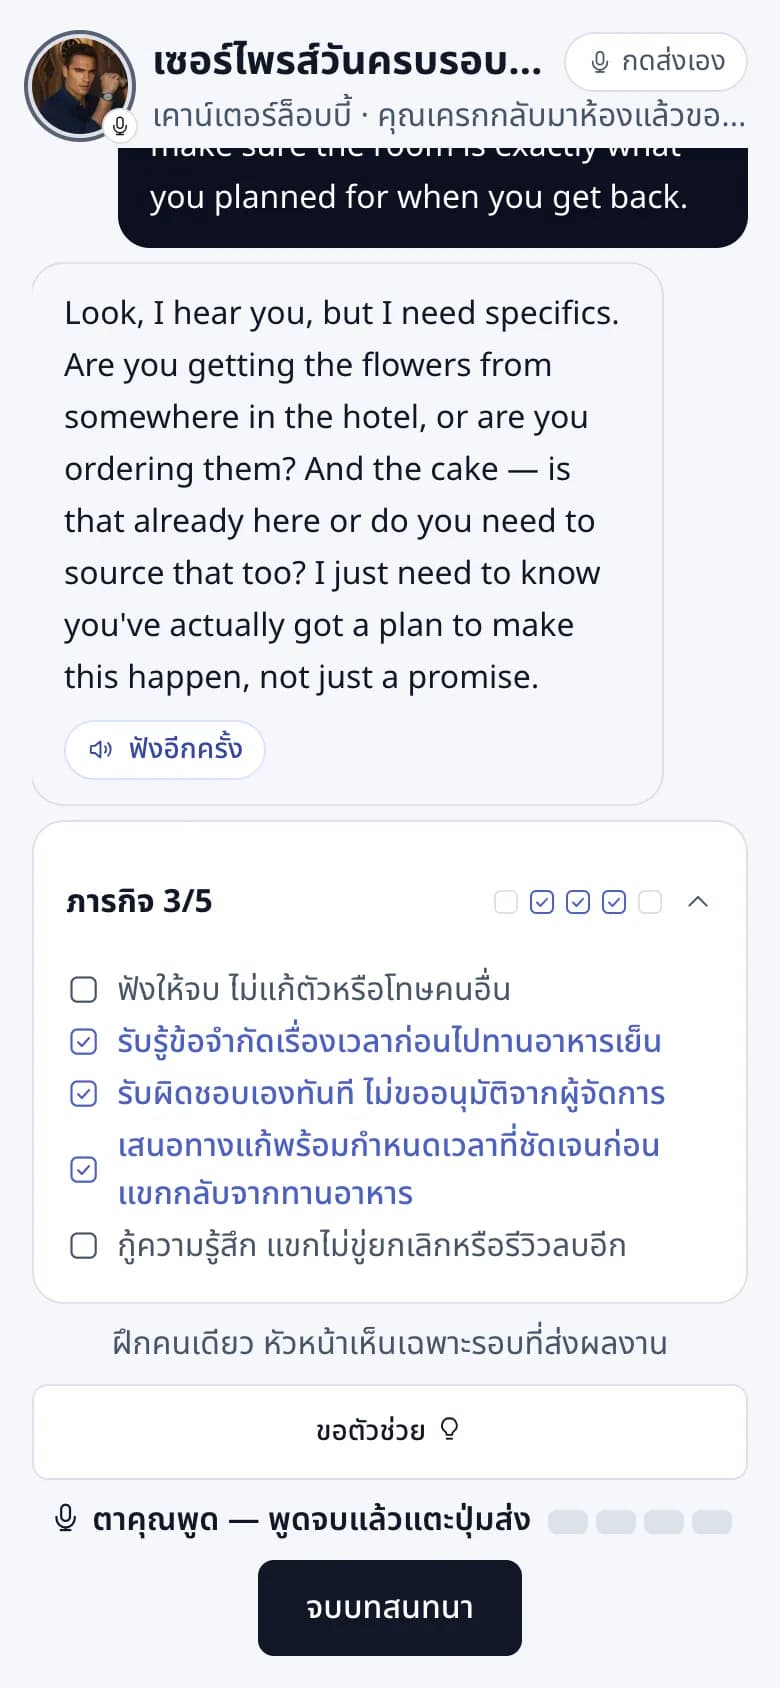 เซอร์ไพรส์วันครบรอบหาย และไม่มีเวลาให้แก้ตัวNew Gold Standard
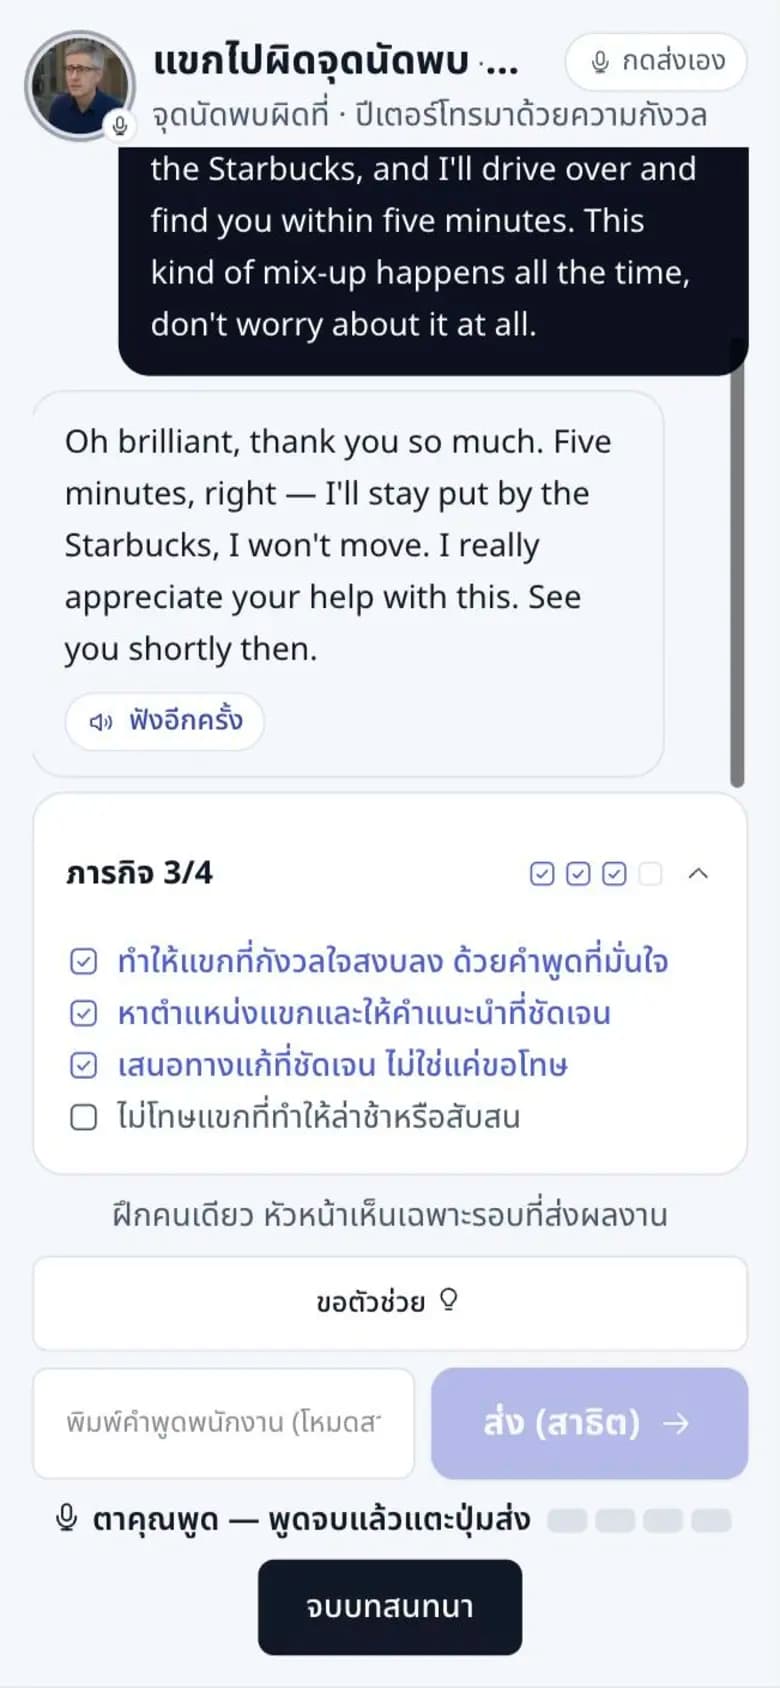 แขกโทรมาด้วยเสียงสั่น เพราะไปผิดจุดนัดพบInstructing / Adjusting Information
 แขกรอนาน 20 นาที แล้วเจอรถที่ไม่สะอาดLAST/LEAST
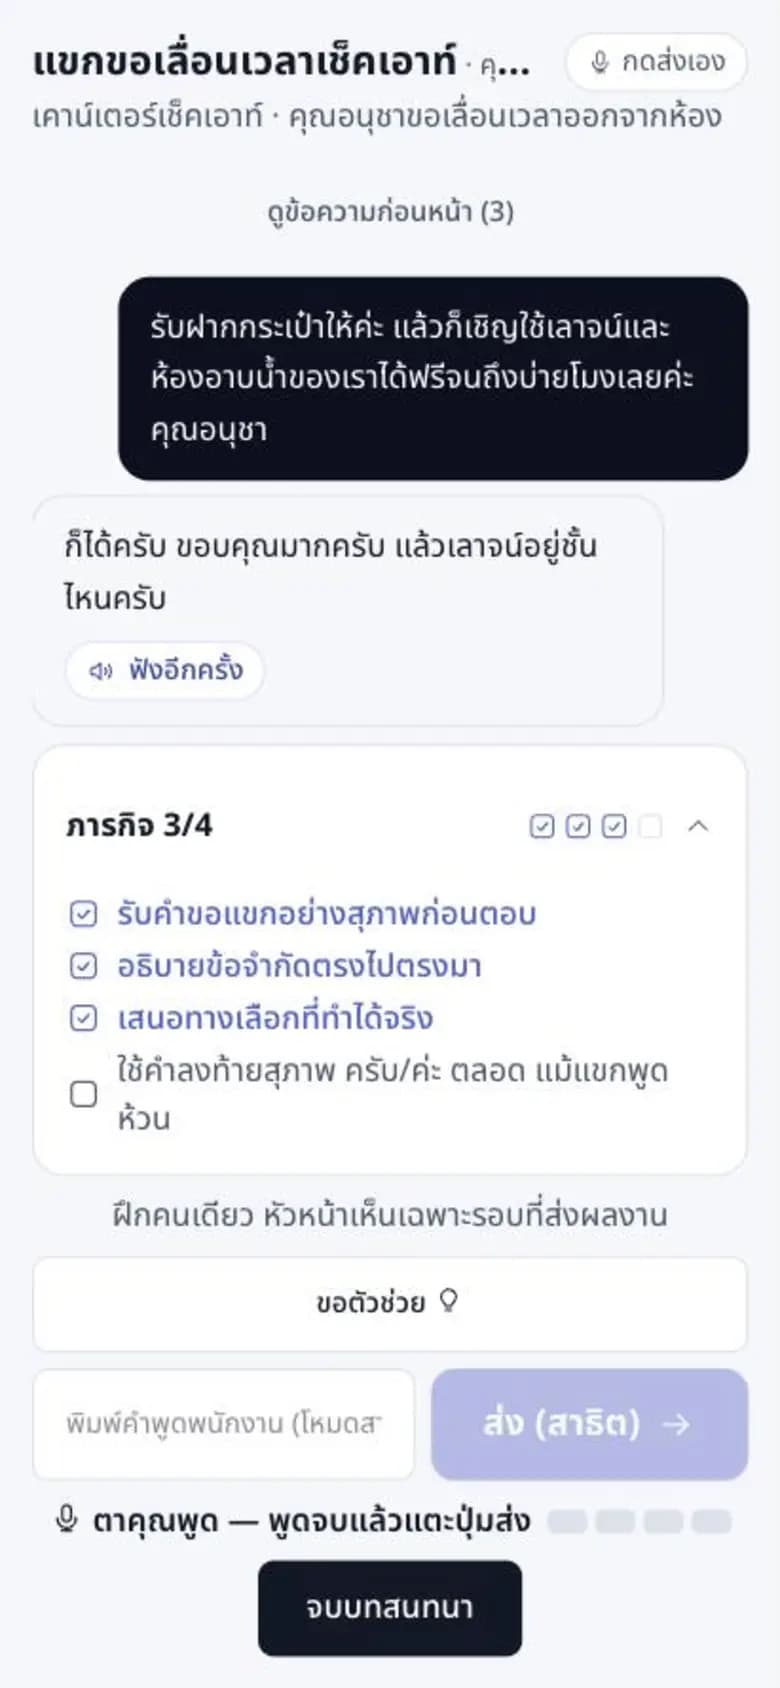 แขกไทยพูดห้วน ขอต่อเวลาที่ให้ไม่ได้Communication Accommodation Theory
ฝึกทีมของคุณให้พร้อมรับมือ
ImpactRole ให้เอเจนต์ประกันฝึกซ้อมบทสนทนากับลูกค้าจริงผ่าน AI ก่อนเจอสถานการณ์จริง ทักไลน์มาคุยได้เลยค่ะ
แชทกับเราทาง LINEเปิด LINE ในแท็บใหม่